背书失效:50亿美元IPO撤单
英伟达7月用信用支持替Firmus采购17万颗加速器、换取收入分成,三个月后这家澳洲AI数据中心公司撤回了50亿美元的IPO申请。托管安排披露后订单开始被撤回,但真正让投资者却步的,是三个月翻近三倍的估值、约300亿美元的负债和只有40多兆瓦在运营的现实。
10月9日,澳洲AI数据中心公司Firmus撤回了原定10月23日在澳交所上市的申请,转寻私募融资。这单IPO原计划募资50亿美元,含超额配售权最高约55亿美元。据Dealogic数据,这是澳洲历史上第二大的新股发行,仅次于1997年的Telstra,也是2026年全球第四大公开募股,排在SpaceX、CXMT和Cerebras之后。
据路透社报道,投资者10月6日获知了托管安排:现有股东自上市首日起可出售超过半数的股票。抛售担忧之下,10月7日起订单开始被撤回。Firmus一度考虑把发行价从11澳元降到9澳元、乃至8.25澳元,试图稳住认购,最终还是选择了撤单。
三个月翻近三倍的估值,比托管安排更难解释
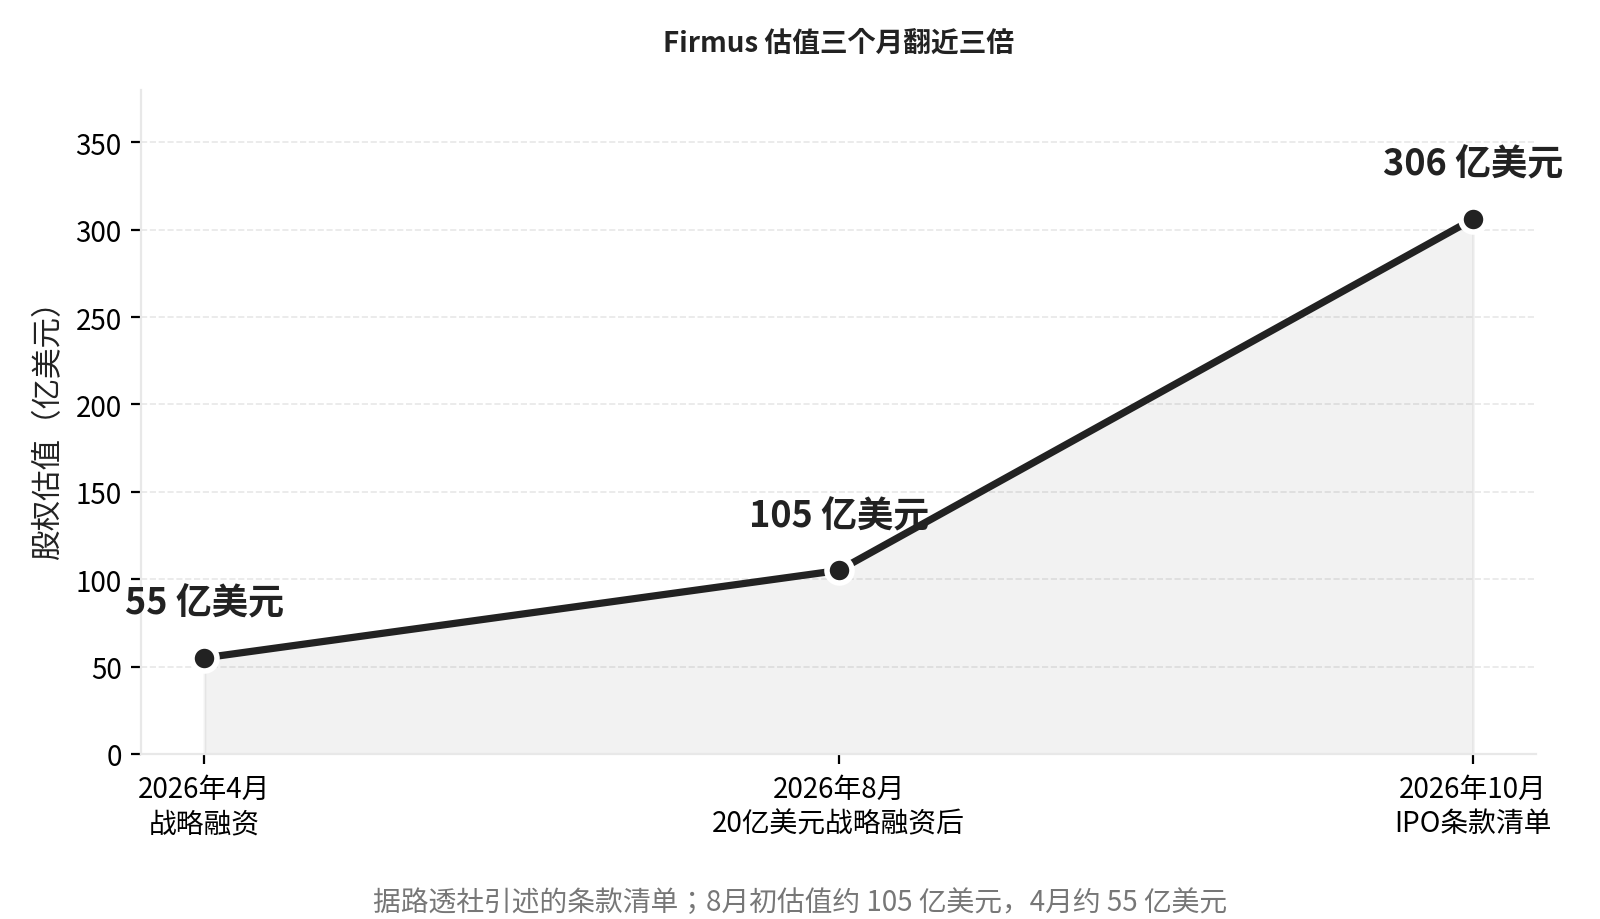
据路透社引述的条款清单,Firmus原计划以每股11澳元发售,对应股权估值约306亿美元。而8月初公司完成20亿美元战略融资后的估值还只有约105亿美元,4月那轮融资时更只有55亿美元。不到三个月,估值翻了近三倍。
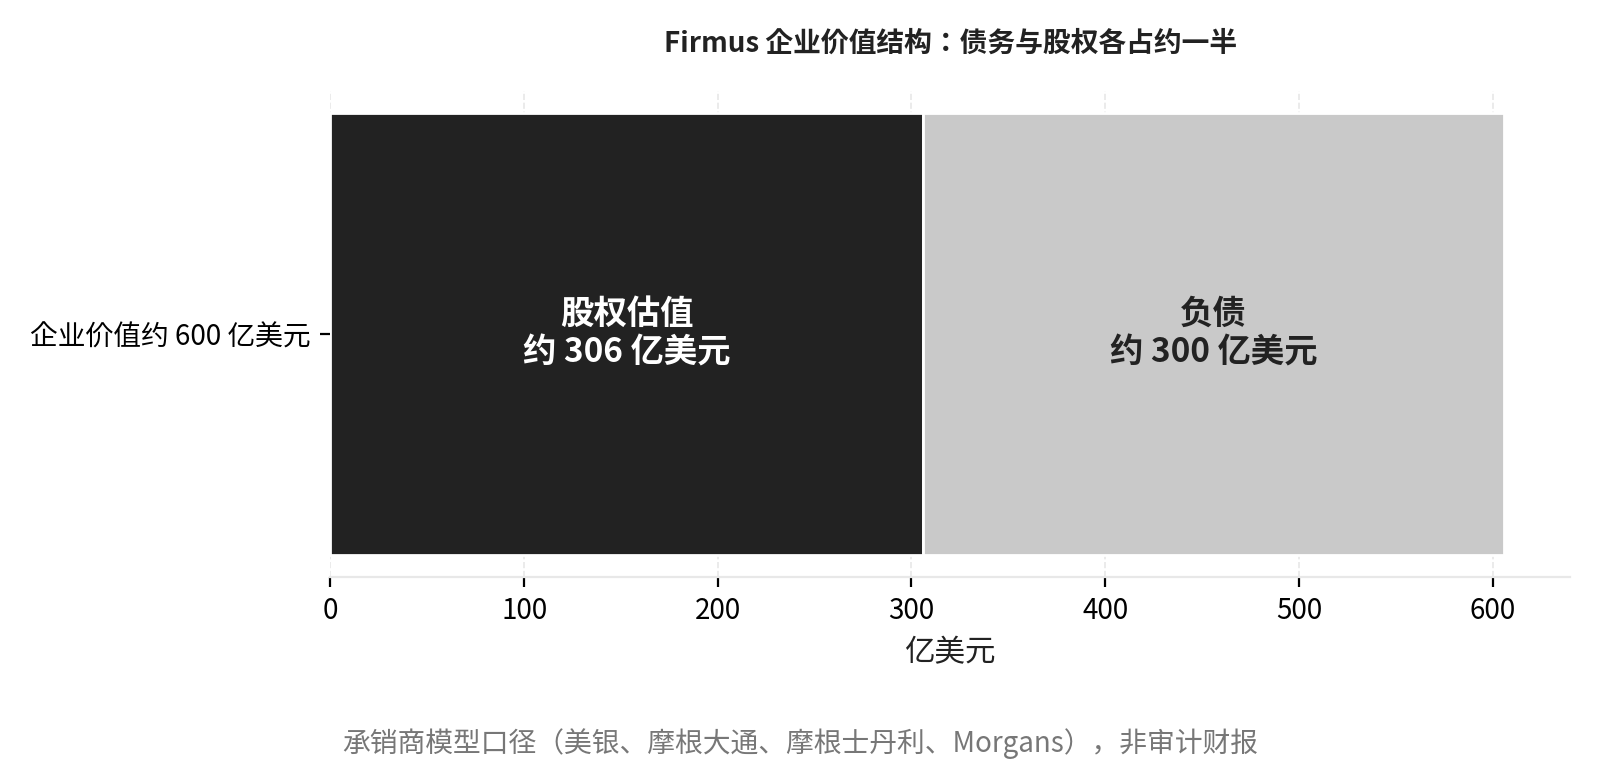
研究过这单IPO但没有申购的Blackwattle Investment Partners投资组合经理Joseph Koh对路透社说,Firmus是在为"一个假定近乎完美执行才能实现的未来"开价。他的警惕不难理解:据IPO联席主承销商——美银、摩根大通、摩根士丹利和Morgans——的分析师估算,Firmus负债约300亿美元,对应企业价值约600亿美元,超过澳洲多家历史最悠久的公司。这组数字是承销商模型口径,并非审计财报。
更现实的对照在损益表上。Firmus 2026财年营收仅5100万美元,预计2027财年(截至2027年6月30日)上半年亏损7700万美元。招股书草案预测五年后年收益50亿美元,但草案没有说明这是利润还是EBITDA,公开报道中也找不到口径解释。一家负债约300亿美元、年营收5100万美元的公司,要投资者相信五年后的50亿,先得把口径讲清楚。
签约容量撑不起估值,运营中的只有40多兆瓦
Firmus成立于2019年,最初在塔斯马尼亚做比特币挖矿,后来转型为AI数据中心运营商,即所谓Neocloud——专门向AI公司出租GPU算力。公司签下的电力与数据中心容量合约超过900兆瓦(不同报道口径在865兆瓦到1吉瓦之间),但实际投运的只有40多兆瓦:路透社的口径是42兆瓦,多数媒体写作46兆瓦,分布在墨尔本和新加坡两座租用的数据中心里。
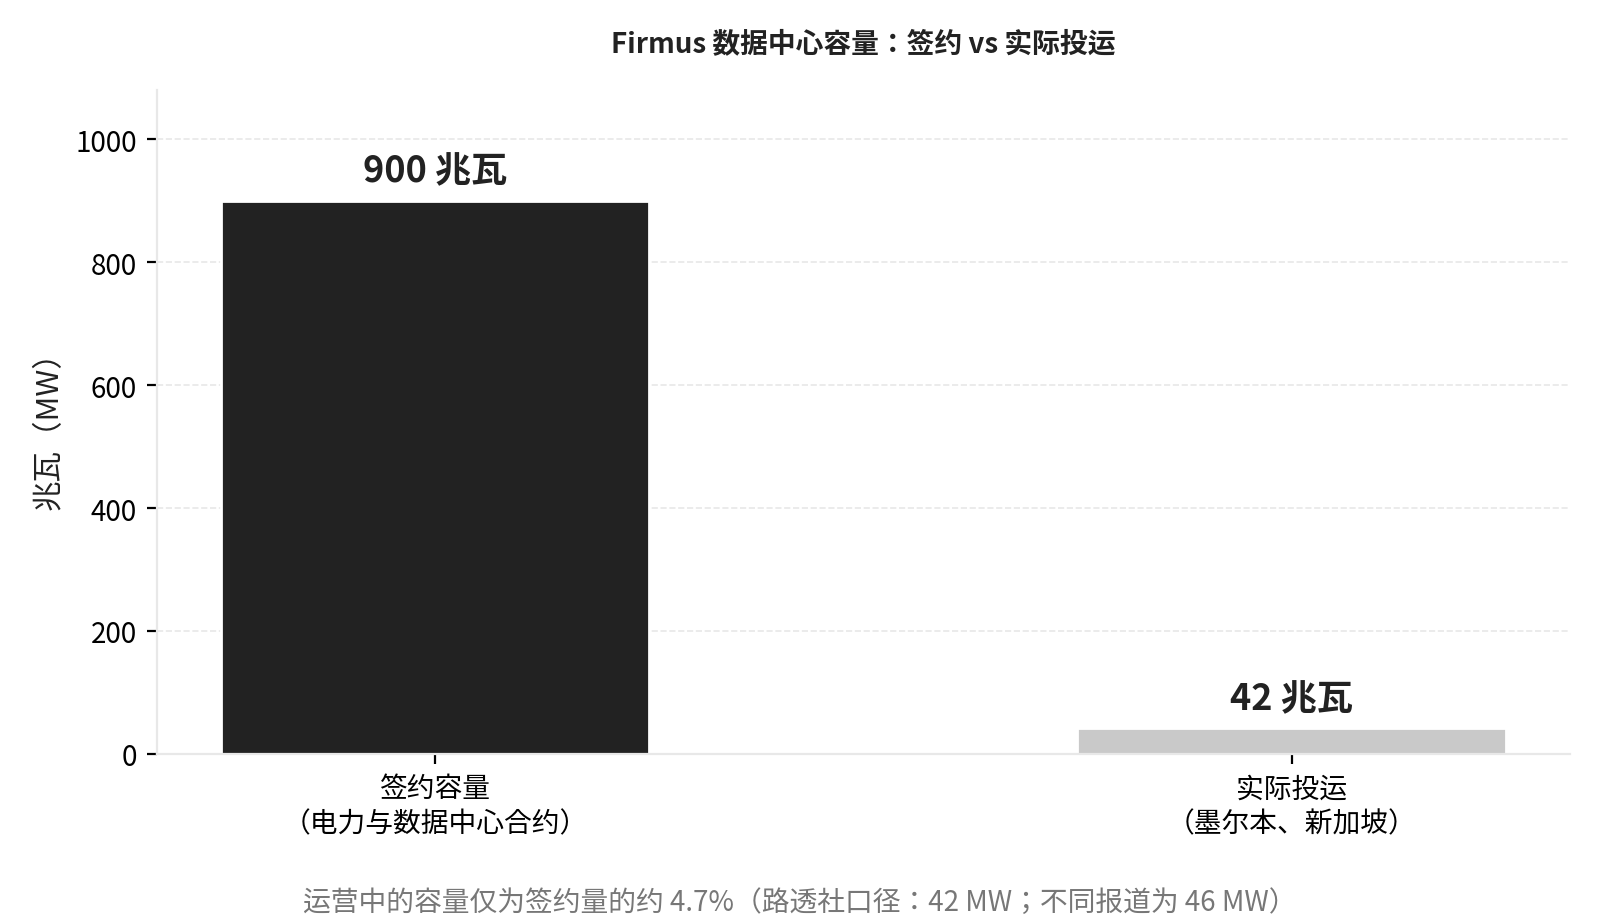
签约和运营之间的落差,在IPO推介前夕被进一步放大。Firmus当时宣布了与Meta的算力供应协议并上调业绩预测,据路透社Breakingviews的报道,部分基金经理把这视为激进拉抬估值的动作,反而恶化了市场情绪。这解释了为什么降价没能稳住认购:当问题出在估值逻辑本身,把每股11澳元降到8.25澳元只是换了个数字,没换逻辑。
英伟达的背书方式本身,成了新的风险信号
2026年7月1日,英伟达在官方博客宣布"AI Compute Partnership"计划,由首席财务官Colette Kress撰文介绍:英伟达为Neocloud客户提供信用支持,帮助客户融资采购GPU,换取未来云服务收入分成。首批签约的两家客户之一是Firmus。据Firmus随后发布的合作公告,这家公司将在印尼巴淡岛360兆瓦的AI工厂园区部署最高17万颗英伟达加速器,覆盖Grace-Blackwell、Vera-Rubin和Vera三类平台,2027至2028年交付,目标2027年一季度投运。其中Vera是英伟达的CPU产品线,也是Vera Rubin平台中CPU的代号,公告将其单列。Firmus方面称,基于客户承诺,这项合作首六年可带来250亿至300亿美元的承销收入——这是公司自己的预测口径。
但英伟达自己也在收紧。据《华尔街日报》8月下旬报道,英伟达已暂停这项信用支持计划,内部担忧反垄断审查风险;另据The Information报道,Nebius等更成熟的Neocloud拒绝了收入分成方案,不愿过度依赖英伟达,英伟达正在重写部分合作合同条款。暂停发生在IPO建档前一个月。
还有一层人事注脚。据The Information的调查报道,主导6月这笔Firmus交易的是英伟达全球AI基础设施增长业务副总裁Nico Caprez:35岁瑞士籍,1月跳过高级总监直接晋升副总裁,共同领导Cloud Partner项目,9月下旬在夏威夷与黄仁勋的长女完婚。串起来看,市场面对的事实是:芯片供应商替客户垫钱买芯片、分走云服务收入,而推动这笔交易的是CEO的女婿。
芯片供应商替客户垫资采购、再分走云服务收入,这种模式的商业逻辑能不能自圆其说,是一个独立的问题。英伟达在8月暂停了这项计划,时间点在IPO建档前一个月。背书没能打消疑虑。市场多了一个新的质疑理由。
市场的质疑集中在估值端
投资者的质疑集中在经济效益:基础设施投入能不能转化为回报。算力需求本身不在质疑之列。
Firmus现在转向私募融资。私募买家愿不愿意按306亿美元的股权估值、600亿美元的企业价值认购,是这单交易留下的未决变量。
还有两件事没有答案:巴淡岛360兆瓦园区能不能在2027年一季度如期投运;招股书草案里那组五年后50亿美元的年收益预测,口径何时讲清楚。
Ten Cap联合创始人Liu Jun Bei对路透社说,这次撤单是AI投资热的"一次重要的现实检验"。上市破裂的消息传出后,Firmus的投资人之一Maas Group Holdings股价单日下跌约22%至30%。
Comments ()