IMF 点名:40 万亿敞口
对冲基金管理资产总额约 13 万亿美元、名义总敞口约 40 万亿,美债持仓占美债市场约 9%;同一份报告里,AI 领域的 1.4 万亿美元只是未来收入承诺,IMF 警告冲击到来时股权、债权和收入流会同时受损。
10 月 13 日,IMF 在曼谷年会现场发布《全球金融稳定报告》第一章《Beneath the Resilience: Rising Risks, Unresolved Vulnerabilities》(《韧性之下:风险上升、脆弱性未解》)。报告给出了两组关键量化:对冲基金对美债的敞口,与 AI 投资的循环融资结构。报告判断,这些杠杆环节会把冲击放大,底层脆弱性叠加之下,风险可能成为系统性。
对冲基金:13 万亿资产,40 万亿敞口
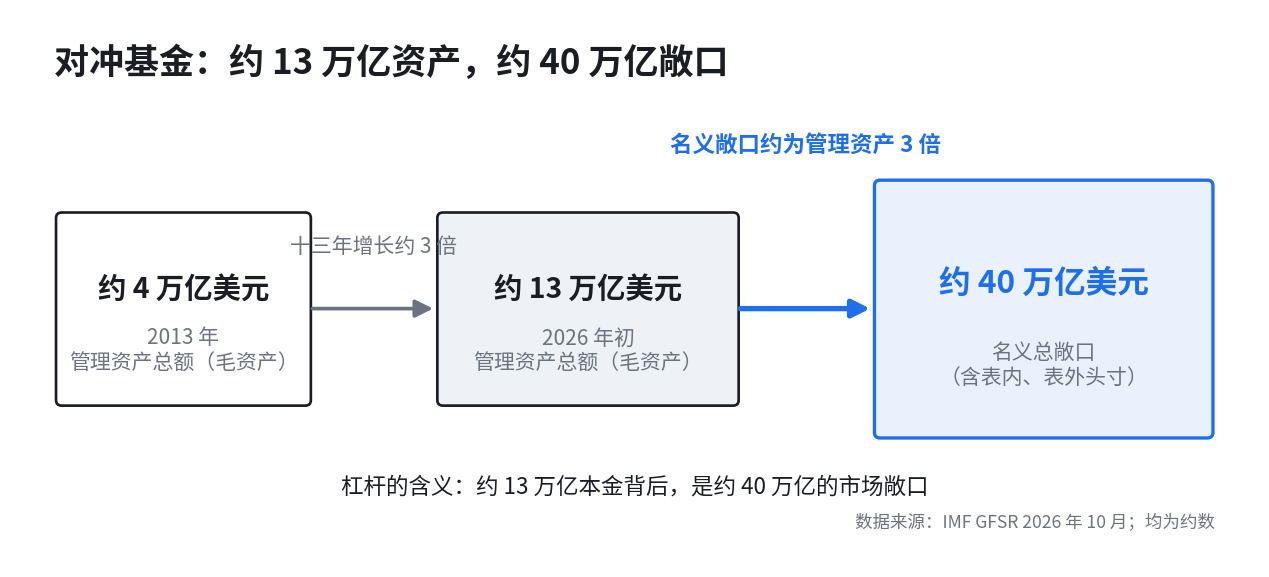
全球对冲基金管理资产总额(口径为 gross assets under management)从 2013 年约 4 万亿美元增至 2026 年初约 13 万亿美元。据 IMF 官方博客,13 万亿的资产背后是约 40 万亿美元的名义总敞口(口径含表内和表外头寸)——名义敞口约为管理资产的 3 倍,这类机构已经是美债市场里无法绕开的参与者。
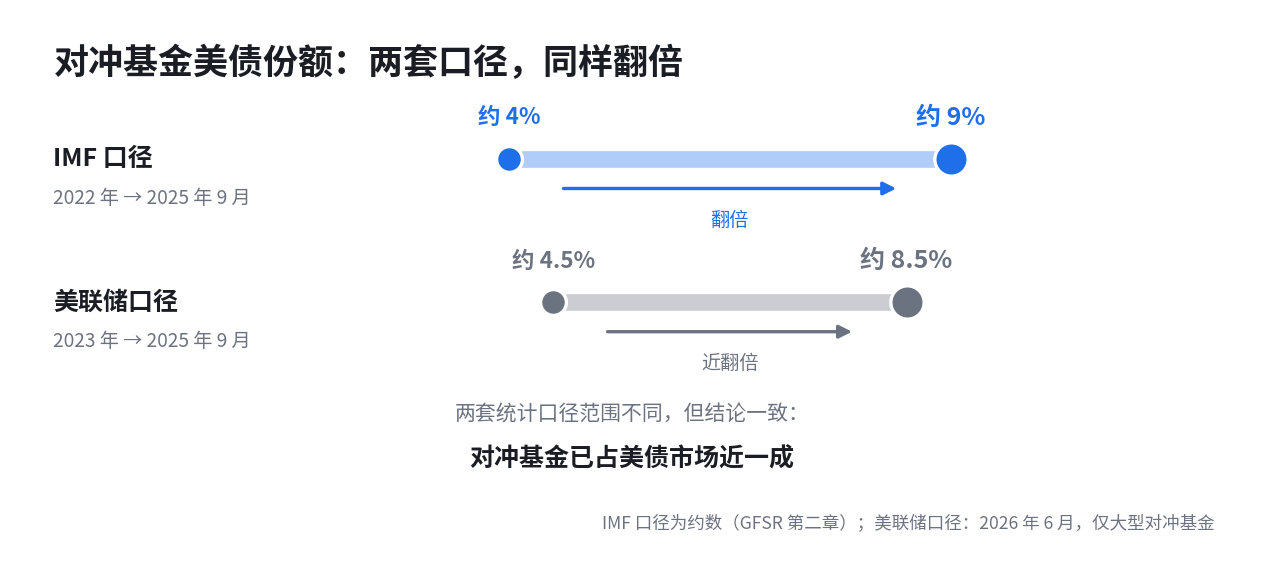
对冲基金持有的美债占美债市场比重从 2022 年约 4% 升至约 9%(IMF 第二章口径为约数)。美联储 2026 年 6 月的数据口径给出接近但略低的结果:2023 年至 2025 年 9 月,大型对冲基金美债总敞口翻倍至 4.0 万亿美元(多头 2.4 万亿、空头 1.6 万亿),占比从约 4.5% 升至约 8.5%。
其中最受关注的是美债现金-期货基差交易。美联储数据显示,这一交易规模截至 2025 年 9 月约 8300 亿美元,约为 2020 年初峰值的 2 倍,占对冲基金美债多头敞口的 35%。2025 年 4 月关税风波期间约 600 亿美元迅速平仓,数月内又恢复如初。在曼谷发布会上,IMF 货币与资本市场部助理主任 Jason Wu 把这样的结构归纳为当前的两大脆弱性之一:由银行杠杆支持的、对价格敏感的投资者数量显著增加。
AI 的另一端:1.4 万亿只是承诺
报告的另一端指向 AI 投资的融资结构。超大规模云商(hyperscalers)占全球投资级债券发行比重从 2024 年的不足 1% 升至 10%。IMF 分析了 2023 年以来 14 笔公开交易:约 3000 亿美元的超大规模企业对财务较弱 AI 公司的股权投资,加上 6500 亿美元债务,换取的是 1.4 万亿美元的未来收入承诺(通过服务或芯片订单兑现)。其中约 3200 亿美元债务实际落在被投资方,包括投资者担保债务、或有融资和表外义务。
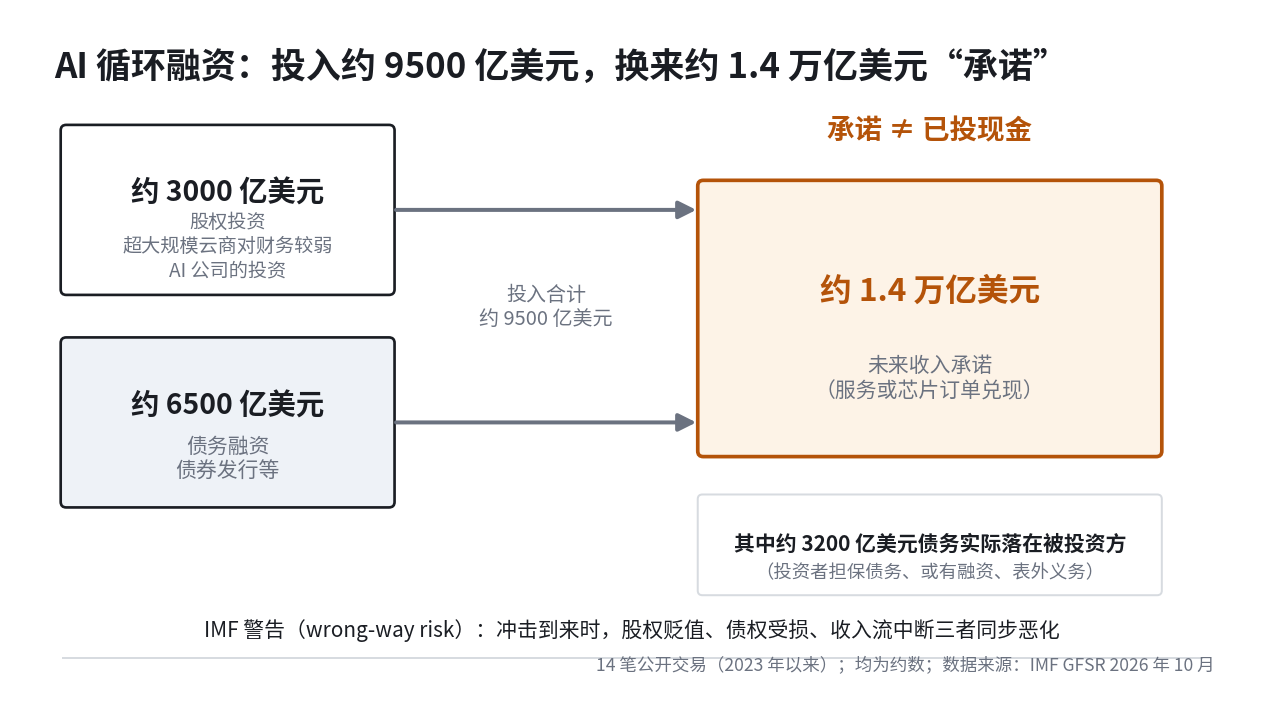
报告用"反向风险"(wrong-way risk)描述这套结构的传导机制:当关键被投资方陷入困境,股权和债权投资贬值、与其挂钩的收入流同时受损——三者在同一冲击下同步恶化。卫报转引报告原话警告,AI 投资和盈利能力不及预期可能触发 AI 相关资产价格的修正,而上升的杠杆、集中的敞口和循环融资安排会加剧这场修正。
九月预警,十月回应
这套分析是对 IMF 总裁 Georgieva 约三周前预警的正面回应。9 月 20 日,她在纽约卡塔尔经济论坛特别版对话中指出,AI 投资中的杠杆与循环融资风险"主要集中在美国",并称"如果 AI 令人失望……可能对系统造成冲击"。报告把 AI 杠杆与循环融资列为三大短期显著风险之一,并给出了上述量化分析。
但在曼谷发布会上,IMF 货币与资本市场部副主任 Vamvakidis 给出的定调比 AI 风险更紧迫:自今年 4 月上一份评估以来,国债收益率上升是风险图景中出现的最大变化,是当前金融体系面临的最突出新兴风险。按他引用的数据,美国长期国债收益率已处于 2000 年代初以来最高。报告判断,这些风险单独未必威胁金融稳定,但如果被底层脆弱性放大,可能成为系统性风险。
Comments ()