IMF 的 3.1%,已过时
IMF 今天把 2026 年全球增长预测定在 3.1%,但这份报告的统计信息只截至 10 月 1 日。特朗普的 100% 对华关税威胁和中国的稀土管制,都发生在这之后。
2026 年 10 月 13 日上午,IMF 在曼谷年会发布 10 月《世界经济展望》,报告标题《Resilience under Strain, Urgent Choices》,预测 2026 年全球经济增长 3.1%,2027 年增长 3.4%。
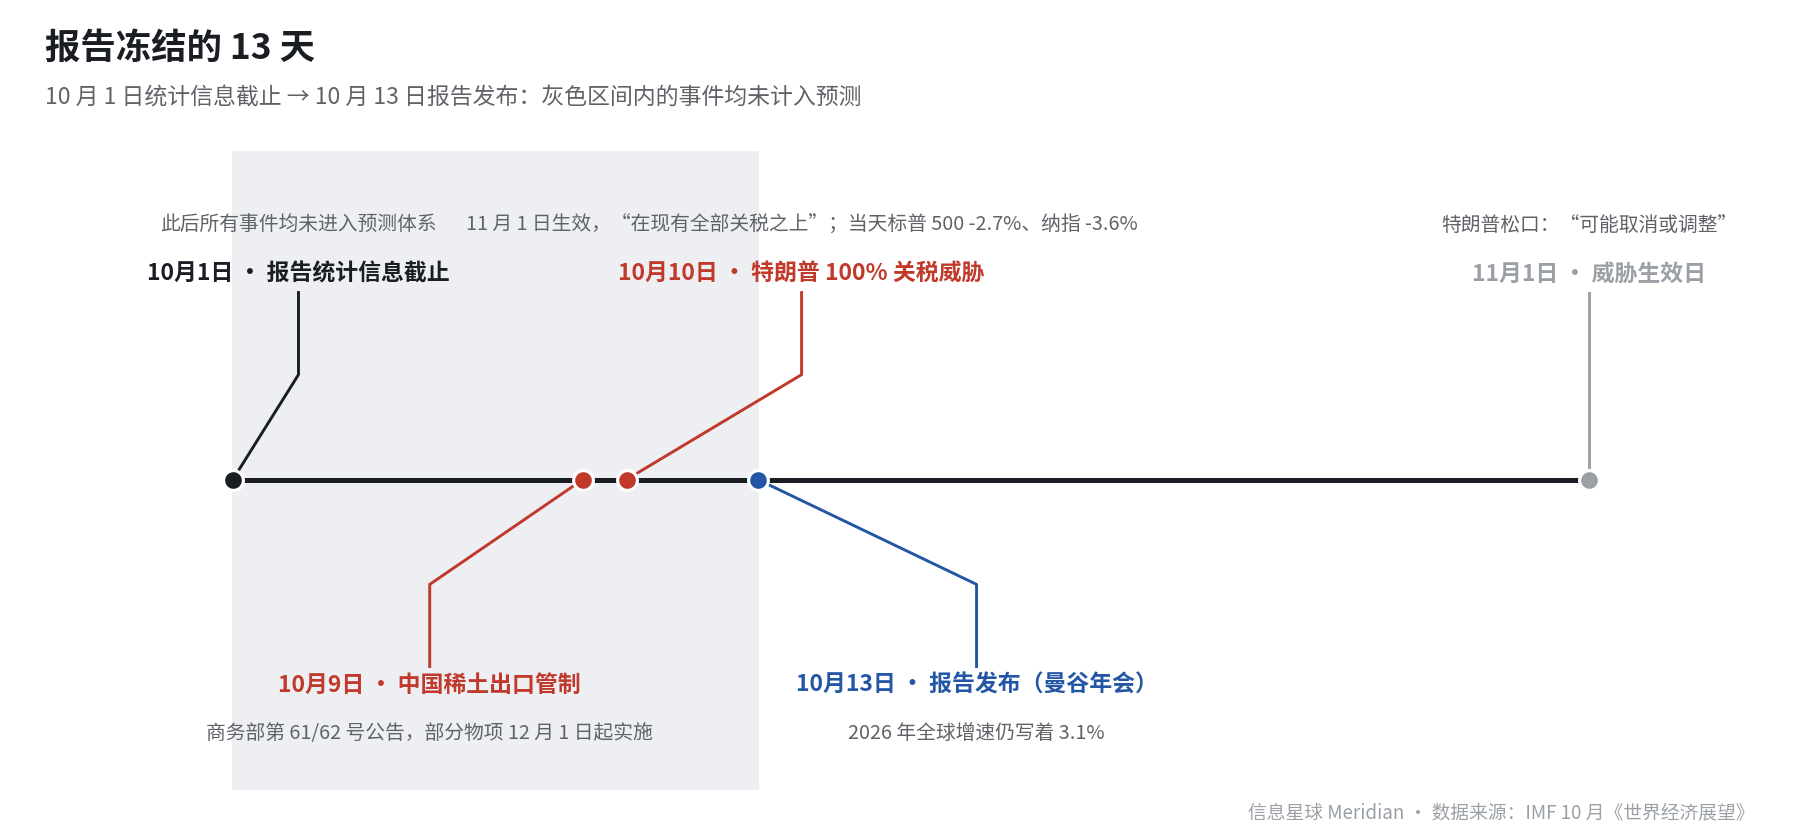
IMF 发布页脚注确认:10 月 WEO 第一章与在线统计附录的估计和预测,所依据的统计信息截至 2026 年 10 月 1 日。
数字
| 指标 | 10 月预测 | 较 7 月变化 |
|---|---|---|
| 全球 GDP 增长 2026 | 3.1% | 上调 0.1 个百分点 |
| 全球 GDP 增长 2027 | 3.4% | 持平 |
| 全球总体通胀 2026 | 4.7% | 持平 |
| 全球总体通胀 2027 | 4.1% | 7 月为 3.9% |
| 中国 2026 | 4.5% | 下调 0.1 个百分点 |
| 中国 2027 | 4.0% | 下调 0.1 个百分点 |
| 印度 2026/2027 | 7.0%/7.0% | 上调 0.6/0.3 个百分点 |
| 英国 2026 | 1.3% | 上调 0.3 个百分点 |
| 欧元区 2026 | 1.1% | 上调 0.2 个百分点 |
| 美国 2026/2027 | 2.3%/2.3% | 2026 持平,2027 上调 0.1 个百分点 |
中国下调的原因是高油价加剧内需疲软,尽管出口强劲;英国和欧元区上调的归因包括 AI 投资、AI 价值链和防务支出;印度仍是主要经济体中增速最快。以上均来自 IMF 发布页原文,路透曼谷通稿同口径。
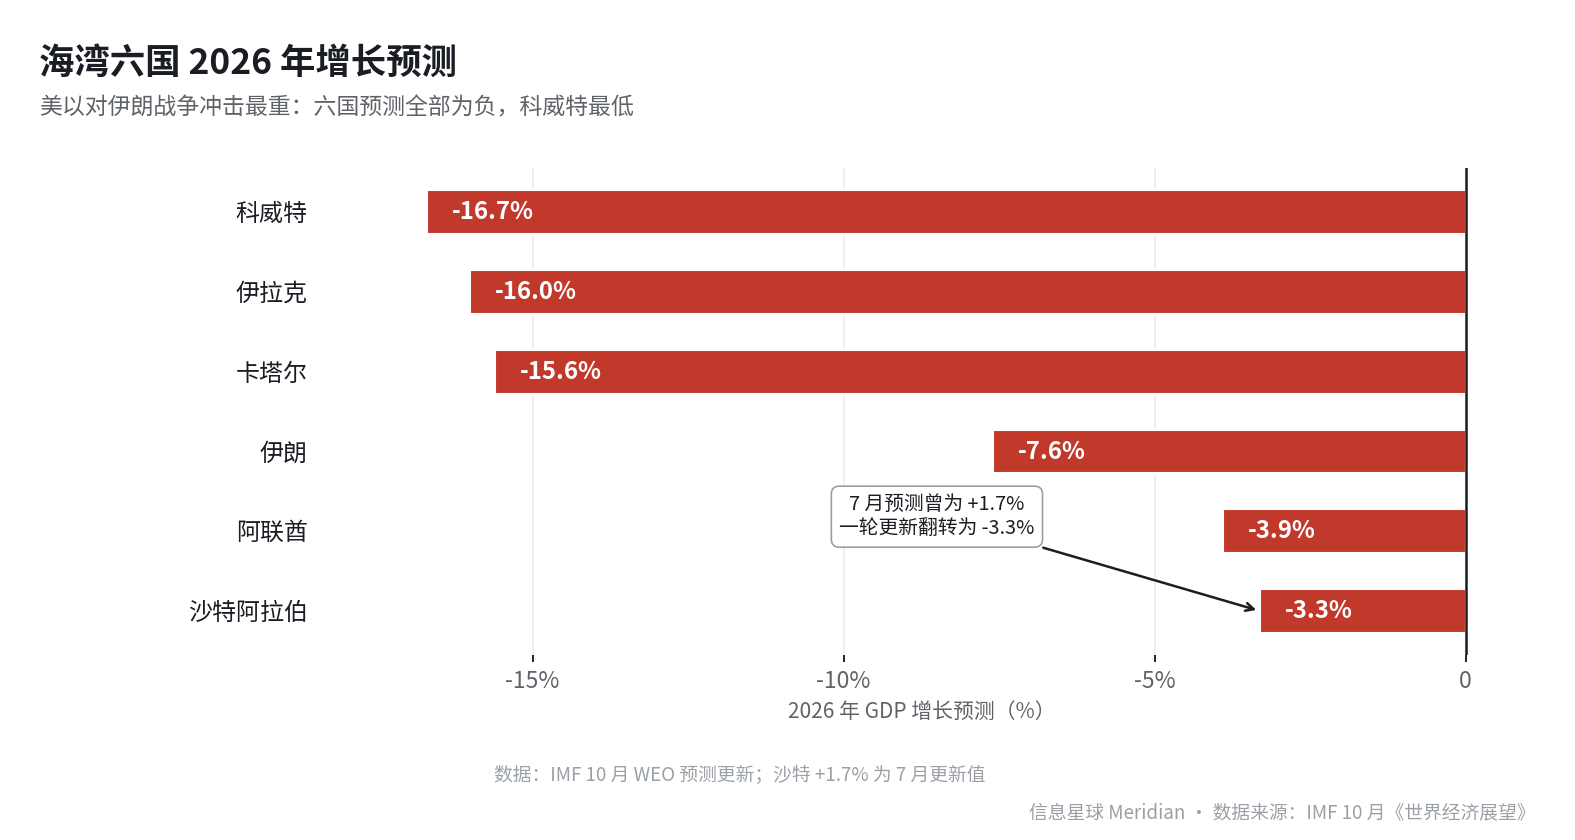
增长的集中度在上升。据路透转述 IMF 报告,仅 32 个国家贡献了全球 95% 的增长,4 月时这个数字是 54 个国家;自 4 月以来,47% 的经济体被下调了预测,多为 AI 价值链之外的能源进口国。海湾国家受美以对伊朗战争冲击最重:沙特 2026 年预测从 7 月的 +1.7% 翻转为 -3.3%,伊朗 -7.6%、伊拉克 -16%、科威特 -16.7%、卡塔尔 -15.6%、阿联酋 -3.9%。
为什么过时
统计信息截至 10 月 1 日意味着,10 月 9 日中国商务部的稀土物项出口管制(第 61/62 号公告,部分物项自 12 月 1 日起实施,设 0.1% 价值占比门槛)和 10 月 10 日特朗普的对华关税威胁,都没有进入这份报告的预测体系。
10 月 10 日,特朗普在 Truth Social 宣布,11 月 1 日起对中国输美商品加征 100% 关税,"在现有全部关税之上",并对"一切关键软件"实施出口管制。当天美股大跌,标普 500 下跌 2.7%、纳指下跌 3.6%。夏季达成的 90 天关税休战原定 11 月初到期,特朗普的宣布终结了这场休战。
11 月 1 日是该关税威胁的生效日期。10 月 10 日当晚特朗普在白宫椭圆形办公室松口,称"We're gonna have to see what happens. That's why I made it Nov. 1."(11 月 1 日前可能取消或调整);10 月 12 日他又在 Truth Social 发文"别担心中国,一切都会好起来的",据 CNN 报道,这被解读为暗示可能取消新关税。
中国 2026 年 4.5% 的预测,用的是 7 月更新时的关税假设。4 月时,中国 2026 年 4.4% 的预测理由还包括"美国对华实际关税下降"和刺激政策。10 月 10 日的 100% 关税威胁,发生在报告统计信息截止(10 月 1 日)之后,无论威胁最终是否落实。
霍尔木兹假设
本轮 WEO 的核心拖累是中东战争推高的油价。IMF 基线假设 2026 年均油价 96 美元/桶、2027 年 87 美元/桶;基线同时假设霍尔木兹海峡 2027 年 3 月重开、2027 年 10 月全面恢复战前航运条件。
悲观情景也写进了报告:如果油价维持 130 美元/桶至 2027 年第一季度,2026 年全球增速再降 0.2 个百分点,2027 年降 0.5 个百分点,2027 年全球通胀再上升 1.1 个百分点至 5.2%。IMF 研究部副主任 Petya Koeva Brooks 在接受路透采访时表示,若无各国应对油价冲击的措施——动用储备、替代供应、削减需求——2026 年全球增长本会跌至 2.5%;而且这些措施的效果正随战争拖延而消退。
AI 的两种情景
报告的主线叙事是 AI 投资对冲能源冲击:英国和欧元区 2026 年预测上调,归因都提到了 AI 投资。IMF 这次还新增了两种 AI 情景的量化分析。
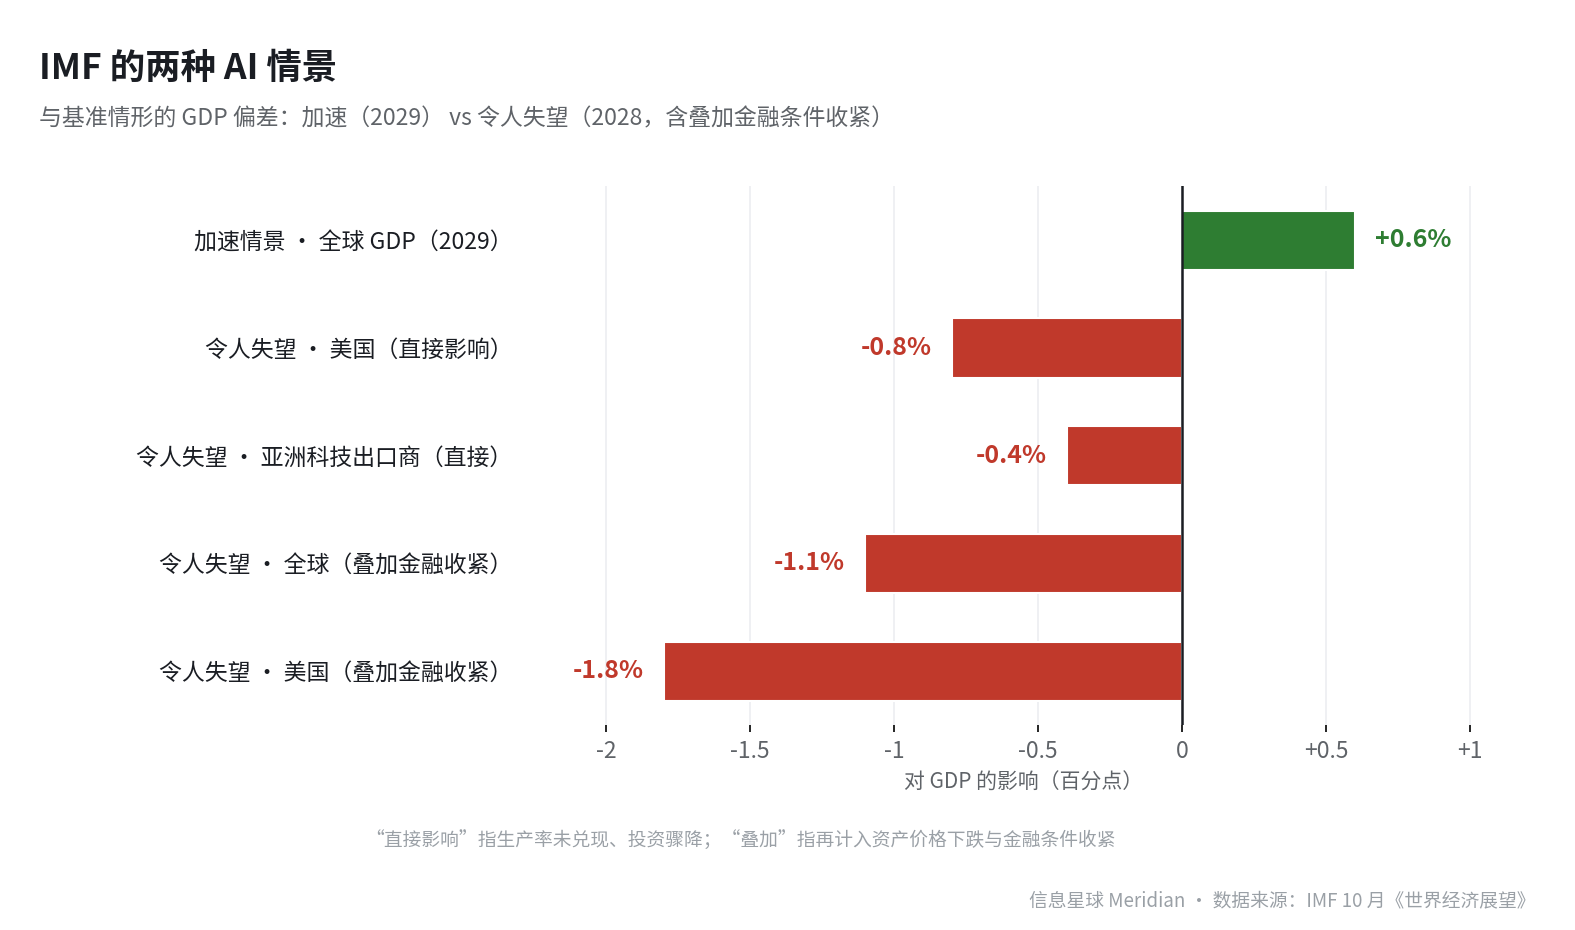
加速采用情景下,AI 采用和投资同时加速,到 2029 年全球 GDP 再增加 0.6%,红利主要归美国和中国。令人失望情景下,生产率没有兑现、投资骤降,美国 GDP 直接下降 0.8%;外溢至亚洲科技出口商,合计直接影响至多 0.4%(2028 年);叠加资产价格下跌和金融条件收紧,2028 年全球产出合计下降 1.1%,其中美国下降 1.8%。
同一天上线的 GFSR 第一章把 AI 金融风险写进了标题:"Beneath the Resilience: Rising Risks, Unresolved Vulnerabilities",点名 AI 杠杆与循环融资风险。IMF 官方博客列出的数据包括:全球对冲基金资产约 13 万亿美元,是 2013 年 4 万亿美元的三倍多,占美债市场 9%;hyperscaler 债券发行占全球投级债发行的 10%,2024 年还不足 1%。
截至发稿,100% 关税威胁是否落实或取消,仍未确定。
Comments ()