AI越火,你的手机越贵
内存占手机成本从13%涨到43%(Counterpoint数据)。这轮涨价里,你的钱包正在为AI买单。
据澎湃新闻报道,2026年8月5日,华为新品发布会上,余承东说了一句手机行业很少有人愿意公开说的话:“所有手机之后可能都要大规模涨价,否则按原来的价格销售就是亏损销售。”
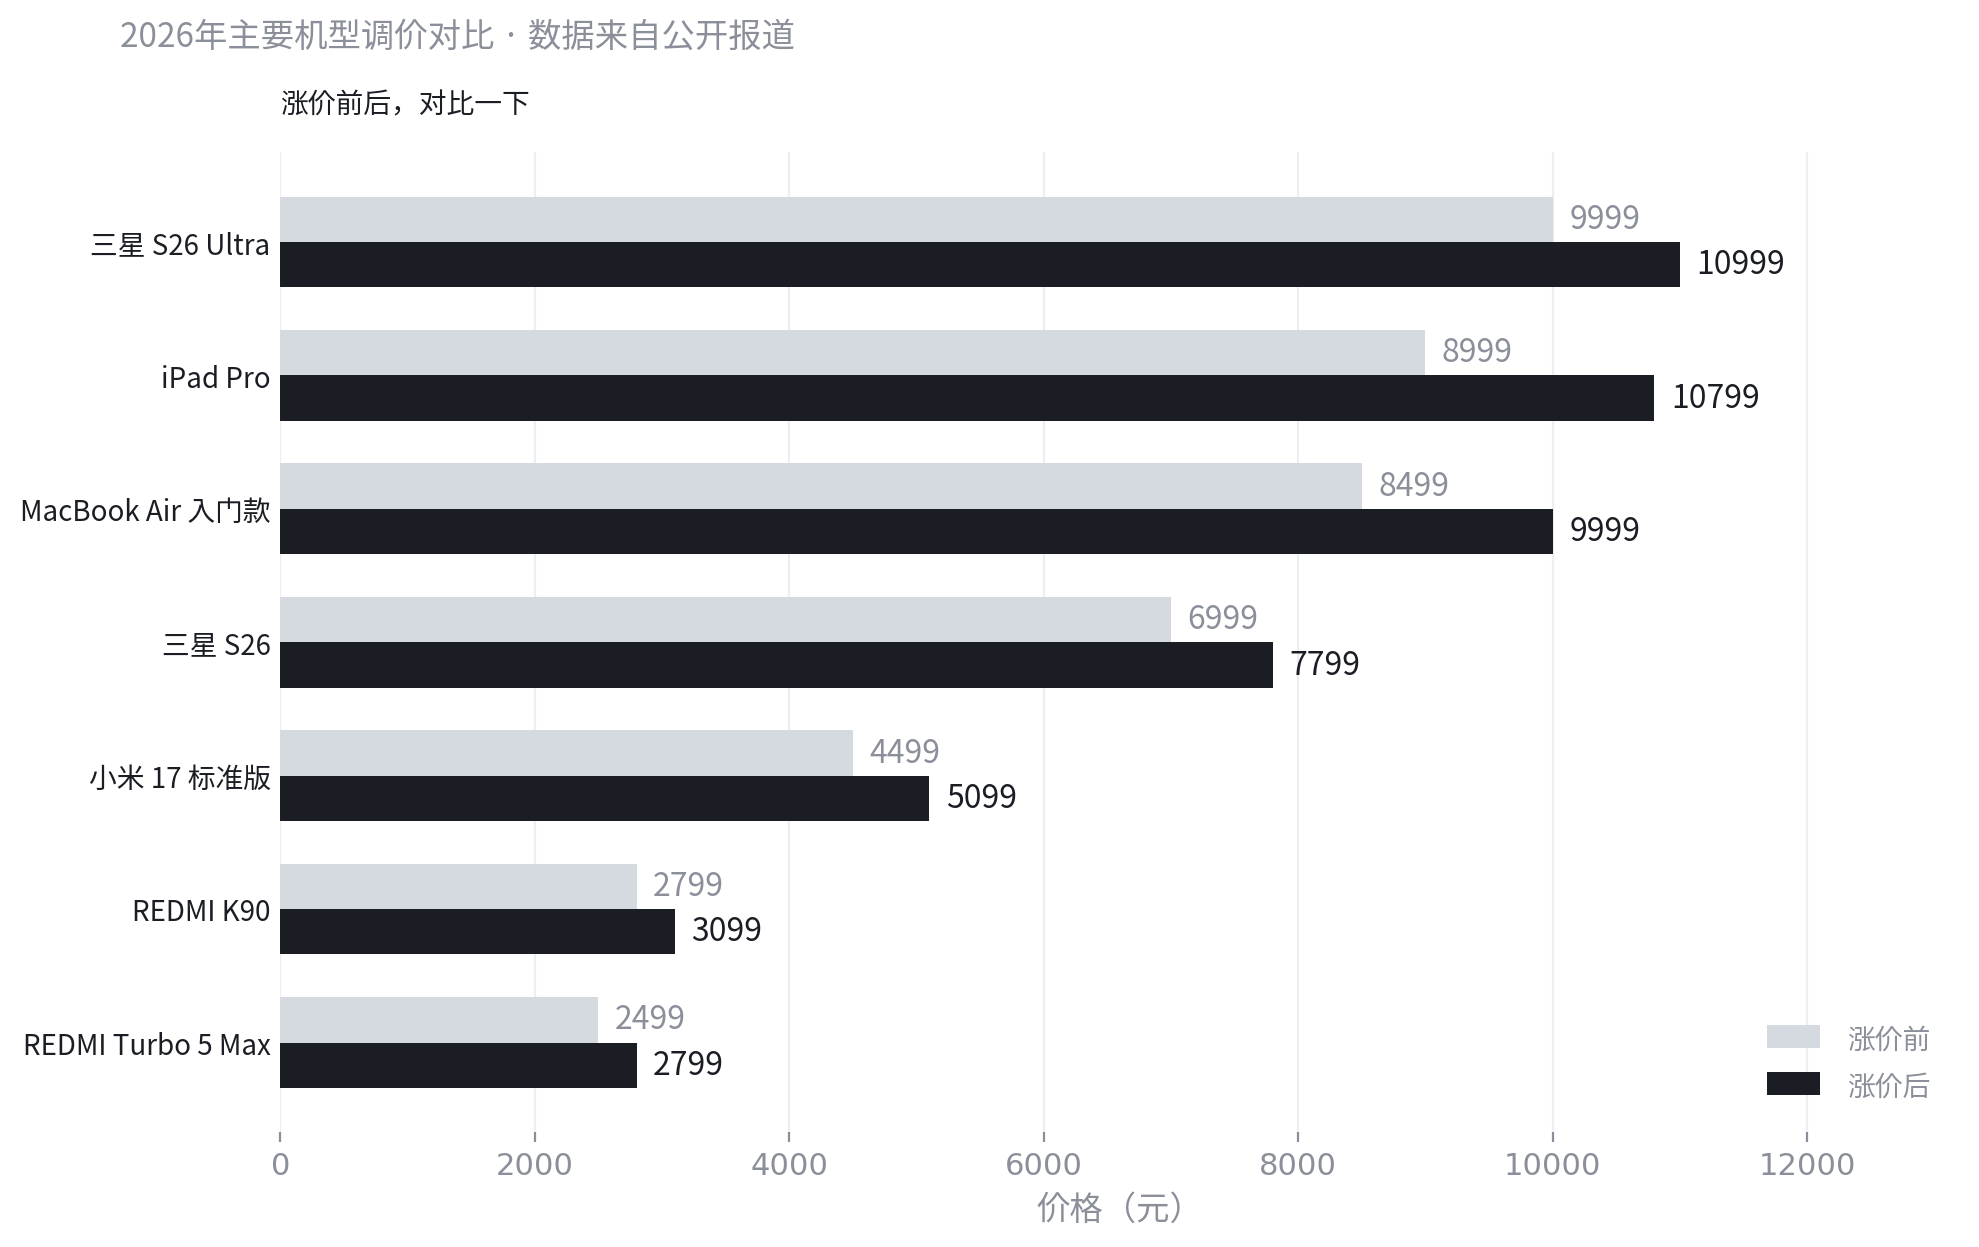
余承东亲自出来定调,说明这轮成本压力已经到了不得不摊开说的地步。而实际上,在余承东开口之前,涨价潮已经蔓延了大半年,从国产厂商到苹果,从手机到电脑,几乎没有一家躲过去。
涨价的真正原因:产能结构性转移
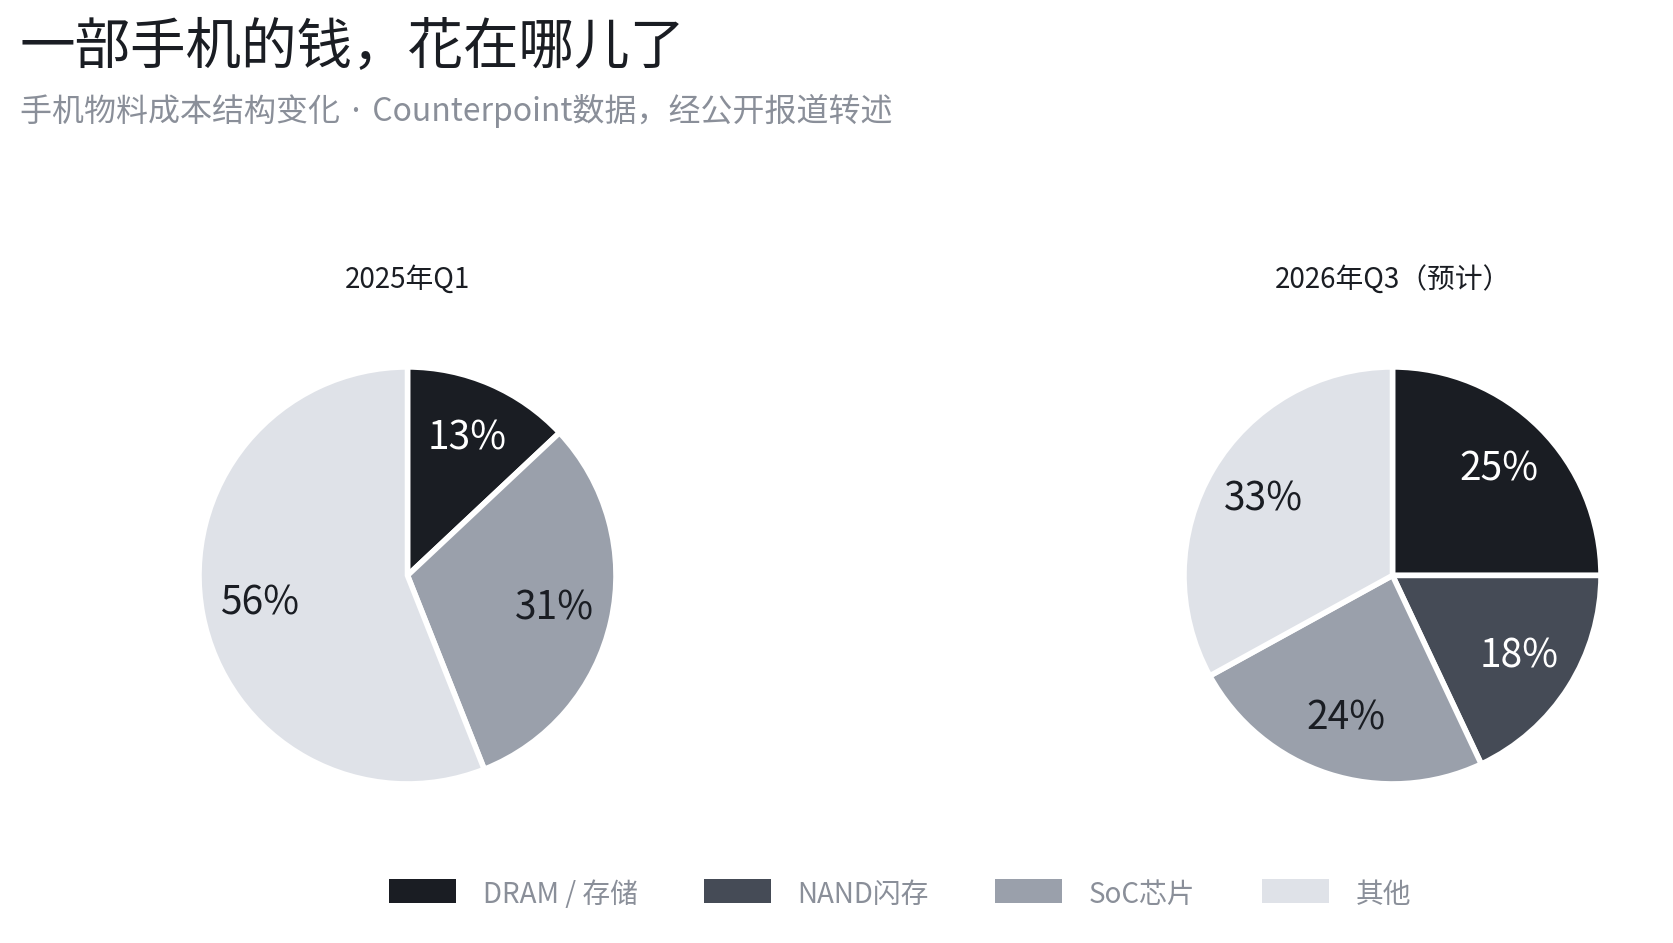
一部手机的物料成本里,钱花在哪儿,过去一年发生了彻底反转。2025年第一季度,DRAM与NAND合计只占13%,SoC芯片以31%稳居第一;到2026年第三季度,存储合计占比预计达到43%,其中DRAM占25%、NAND占18%,SoC则回落到24%。存储取代芯片,成为手机里最贵的部件。数据来自Counterpoint,经公开报道转述。
存储价格失控的根源,是上游产能的结构性转移。过去一年,三星、SK海力士、美光三大原厂将先进制程产能大幅转向HBM,一种为AI服务器设计的高带宽内存。大模型训练对数据吞吐的需求激增,据多家媒体转述,HBM的利润达到手机用内存的3到5倍,原厂因此优先保障HBM供给,传统DRAM与NAND的产能被持续挤占。利润的差距还在拉大:2026年10月初,据鉅亨网转述韩国《每日经济》报道,三星正与客户洽谈2027年HBM4供应合约,报价在每Gb 4美元的中高区间,约为现行HBM3E约1.5美元/Gb的2.7倍。这一价格只是报价阶段的数字,最终成交价尚未确定,但方向已经摆明:新一代HBM的利润空间更大,原厂向HBM倾斜产能的动力只会增强。
三星的转向最为激进。据路透社经环球网转述,三星电子副总裁金泰宇披露,预计2027年HBM将占到DRAM总晶圆产能的近30%,高于当前的约20%。由于HBM与标准DRAM共享同一条晶圆产线,HBM产能的每一次扩张,都直接压缩标准DRAM的供给。据IT之家报道,三星官方已确认停产LPDDR4与LPDDR4X内存,将产能全面转向LPDDR5、LPDDR5X及HBM等AI需求产品。LPDDR4系列是中低端机型的主力内存规格,停产将直接推高中低端市场的存储采购成本。
供给收缩传导到库存端。据cnBeta转述的行业调查,三星与SK海力士的常规内存库存已跌破10天,远低于4到6周的安全水位。在“下线即出货”的状态下,任何单一工厂的断电、地震或设备检修,都可能在现货市场引发剧烈波动。与此同时,云服务商与AI服务器厂商仍在加速扫货,恐慌性囤货进一步抽干了渠道库存。合约价格的反应最为直接:TrendForce数据显示,2026年第一季度常规DRAM合约价环比上涨90%到95%,NAND上涨55%到60%;据techritual转述,进入第二季度,智能手机内存价格环比涨幅超过80%。
TrendForce因此将DRAM供不应求的预期延续到2027年底。上一轮可比的涨价周期发生在2016到2018年:那轮超级周期从2016年下半年持续到2018年第三季度,约两年时间;2018年第四季度,库存堆积、供给增速超过销售增速,价格掉头向下,TrendForce当时预测2019年第一季度DRAM合约价环比下跌近20%。手机厂商当年也跟着调过价:据gizmochina当时报道,2017年1月,魅族M5 Note从899元涨到999元。两轮涨价的驱动逻辑不同:上轮是需求波动叠加厂商扩产节奏错位,产能释放后价格回落;这一轮,原厂把产能结构性转向利润更高的HBM赛道,传统内存的供给收缩来自产能分配本身。只要AI基础设施的投入不停,HBM的产能占比就会继续扩大,传统内存的供给紧张就难以缓解。周期会过去,结构一旦形成则不会自行消失。
账单,寄给了谁
涨价的分摊极不均匀:2026年第二季度,同档位手机的物料成本同比涨幅中,入门级约70%,中端约52%,旗舰近50%,这组数字来自多家媒体引述的Counterpoint统计;中端机型的存储成本已经占到整机BOM的约40%。
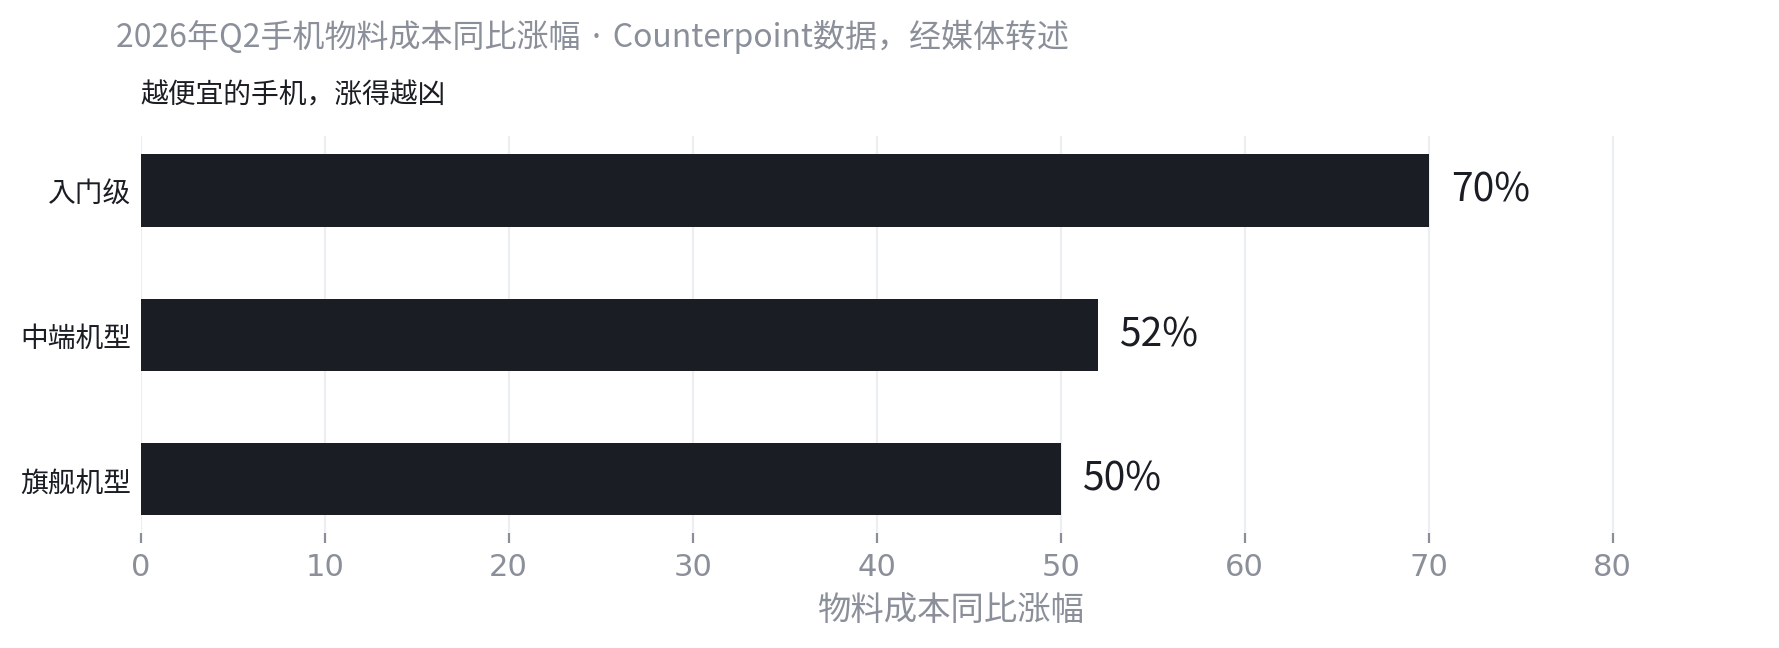
平安证券经财联社转述的测算更直白:对比2025年第三季度与2026年第一季度,400美元以下机型的存储成本占比几乎翻了一番。这一轮涨价的分配逻辑是:越便宜的手机涨得越凶,买千元机的人承担了最高的涨幅,买旗舰机的人反而受影响最小。
分配样本在三星内部最典型。2026年第二季度,三星电子MX(移动体验)与网络事业部合并营收33.2兆韩元,营业亏损0.7兆韩元,约4.76亿美元,三星官方在财报中称这是受整体产业零组件成本上升影响。据韩联社Infomax与SamMobile交叉印证,这是MX部门自2021年改组以来的首次季度亏损。同一季度,三星公司整体却因为存储涨价利润创下纪录——存储部门赚来的钱,部分抵消了手机部门亏掉的钱。消费者的钱包为存储涨价买了单,账单的一部分流进了三星存储的账本,另一部分又让三星手机的财报变红,一家公司内部同时出现了赚和亏。
手机厂商不是没有反抗过。OPPO和vivo拒绝了三星2026年第三季度的存储报价,据澎湃新闻报道,这是头部厂商在采购端的一次硬碰硬。但拒绝只让涨价的斜率放缓了一点,价格本身仍在向上走。摩根士丹利研报经华尔街见闻转述曾指出,在2016到2017年等上一轮涨价周期里,小米手机的毛利率反而得到改善——头部厂商的成本转嫁能力并不弱,而它们的下游议价空间有限,最终能消化的只有供应链下游的渠道和消费者。
把这几件事拼在一起:推动存储价格上涨的订单来自数据中心,为AI训练采购的内存和闪存;真正收到账单的,是换手机的普通人。享受智能服务的人,和为这轮涨价付钱的人,可能根本不是同一批人。前者是云厂商、大模型公司和用着AI助手的职场人,后者是开学要换手机的学生、手机坏了不得不买的打工人、给父母换机的子女。这是一次跨行业的成本转嫁——AI越火,内存越贵,手机越贵,成本从上游的数据中心一路传导到了每个换手机的人身上。
普通人怎么办
厂商消化成本只有三条出口。第一条是明涨,把价格标签直接改贵,摆在台面上。第二条是暗减,价格不动,配置缩水:此前中端机12GB运行内存加256GB闪存是常见起步,2026年一批中端机型被迫退回8GB加128GB,参数表里藏着一次隐形涨价;据cnBeta转述,Counterpoint高级分析师白晟豪曾透露,在部分机型上厂商已开始对内存容量等关键配置进行下调。第三条是砍版本,直接取消高配置选项。三星S26标准版就是个实例,据手机中国CNMO在2026年10月1日的报道,它取消了512GB版本,只保留12GB加256GB一个选项——你想多花钱买更大的存储,都没得买。
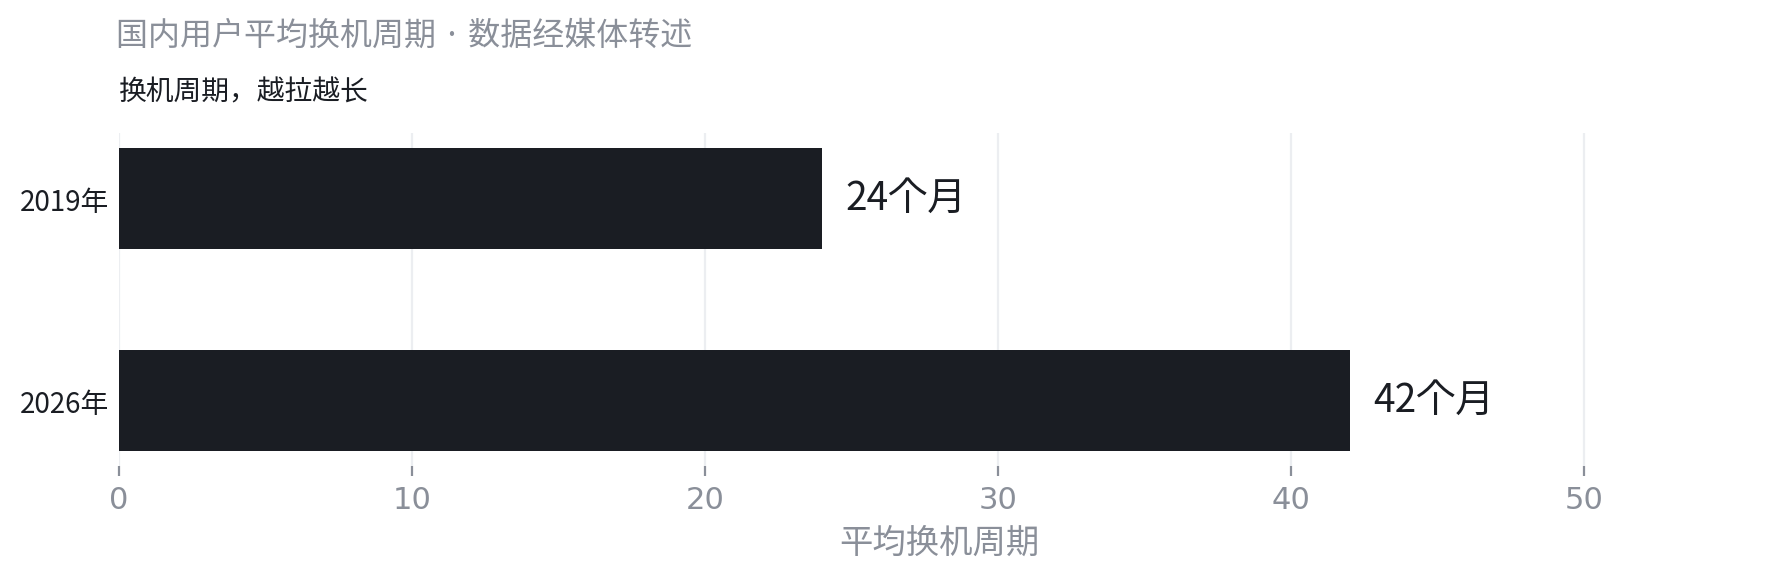
面对这三条出口,普通人能做的其实很具体。第一,刚需就买,别等降价。TrendForce的判断是存储短缺延续至2027年底。等降价,不如先防住下一轮配置缩水。第二,看到“价格没变”的宣传,先把存储规格掏出来对比:运行内存是12GB还是8GB,闪存是256GB还是128GB,今年内存规格才是真正的价格表。第三,预算紧张可以认真考虑上一代旗舰的二手或官方翻新。万物新生(爱回收母公司)2026年第二季度总收入66.1亿元,同比增长32.4%,其中合规翻新产品收入同比增长87.8%,据上海证券报、中国证券网报道;转转平台自报的数据里,苹果发布会后苹果手机搜索量环比上涨270%,据九派新闻经新浪财经转述。国内用户平均换机周期已经拉长到42个月,2019年是24个月,据南方企业新闻网引Counterpoint统计和东方财富转上观新闻交叉印证——越来越多人在用时间对抗涨价。
周期总会过去,但这轮涨价留下了一个实用的买机准则:看价格之前,先看内存规格。
Comments ()